从三个维度看懂半导体 材料、产品与产业链
半导体是现代信息社会的基石,从智能手机到人工智能,从新能源汽车到航天探索,其身影无处不在。半导体产业因其高技术壁垒和复杂结构,常让人感到难以窥其全貌。本文将从材料、产品和产业链三个维度切入,为您梳理半导体的核心逻辑,助力您快速建立对这一领域的系统性认知。
一、材料维度:从砂砾到晶圆的蜕变
半导体的起点,可以追溯到最普通的沙子。沙子中的硅元素,经过提纯和拉晶,成为半导体制造的基础材料。这一维度关注的是“用什么造”以及“如何造”。
1. 基础材料:硅、锗与化合物半导体
- 硅(Si):目前应用最广泛,占半导体材料90%以上。地球储量丰富,提纯技术成熟,适合大规模制造。
- 锗(Ge):早期晶体管材料,但因热稳定性差、储量少,现主要用于特定高频器件。
- 化合物半导体:如砷化镓(GaAs)、氮化镓(GaN)、碳化硅(SiC)等。它们在高频、高功率、光电子领域具有硅无法比拟的优势,是5G通信、电动汽车、LED照明的关键材料。
2. 制造材料:晶圆、光刻胶、靶材等
半导体制造并非直接用硅块,而是需要一系列高纯度材料:
- 晶圆:将高纯硅拉制成单晶硅棒,切割成薄片,即为晶圆。常见尺寸为8英寸(200mm)、12英寸(300mm),尺寸越大,单个芯片成本越低。
- 光刻胶:光刻工艺的核心耗材,感光后形成图案,决定电路精度。
- 高纯气体与化学试剂:如电子级硫酸、氢氟酸,用于清洗、蚀刻。
- 靶材:用于物理气相沉积(PVD),形成金属互连层。
3. 材料维度的趋势
随着摩尔定律逼近物理极限,材料创新成为突破口。例如,面向3nm及以下节点的晶体管,需采用高介电常数(high-k)金属栅、应变硅等新材料;碳基芯片、二维材料(如二硫化钼)也在探索中。材料维度的竞争,本质是纯度、精度和稳定性的竞争。
二、产品维度:从分立器件到系统级芯片
材料经设计、制造、封测后,最终形成各式各样的半导体产品。这一维度回答“造什么”以及“有什么用”。
1. 按功能分类:四大核心品类
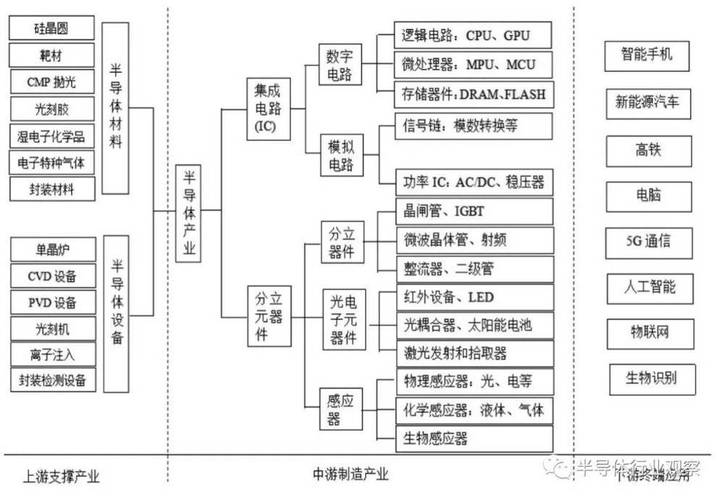
- 集成电路(IC):占半导体市场80%以上,包括逻辑芯片(CPU、GPU、FPGA)、存储芯片(DRAM、NAND Flash)、模拟芯片(电源管理、信号链)和微处理器(MCU)。
- 分立器件:如二极管、三极管、MOSFET、IGBT,用于功率转换和电路保护。
- 光电子器件:如LED、激光器、光电探测器,实现光电信号转换。
- 传感器:如MEMS传感器、图像传感器(CIS),感知温度、压力、图像等物理量。
2. 按集成度分类:从单一功能到系统集成
- 小规模集成电路(SSI):几个到几十个晶体管。
- 中大规模集成电路(MSI/LSI):数百到数万个晶体管。
- 超大规模集成电路(VLSI):数百万个晶体管,如早期处理器。
- 系统级芯片(SoC):将CPU、GPU、内存控制器、外设接口等集成于单芯片,手机处理器是典型代表。
- 系统级封装(SiP):将多个不同工艺的芯片(如处理器+存储器)封装在一起,兼顾性能与成本。
3. 产品维度的驱动力
下游应用需求是产品演进的动力。例如,人工智能需要高算力GPU和专用加速器(ASIC);电动汽车需要耐高压的SiC功率器件;物联网设备需要低功耗MCU和无线连接芯片。产品创新往往源于应用场景的倒逼。
三、产业链维度:分工协作的全球化网络
半导体产业链是全球分工最精细的体系之一。这一维度揭示“谁来做”以及“如何协作”。
1. 产业链三大环节:设计、制造、封测
- 设计(Fabless/IDM):企业完成芯片架构和电路设计,输出版图。Fabless模式(如高通、英伟达)仅设计,不建厂;IDM模式(如英特尔、三星)设计制造一体。
- 制造(Foundry):将设计版图转移到晶圆上,形成芯片。台积电、中芯国际是典型代工厂。制造环节资本投入巨大,技术难度最高。
- 封装测试(OSAT):切割晶圆、封装保护、测试性能。日月光、长电科技是主要玩家。
以上环节由EDA工具、IP核、设备、材料等上游支撑:
- EDA:电子设计自动化软件,芯片设计的必备工具(Synopsys、Cadence、西门子)。
- IP核:可复用的设计模块(ARM的CPU核、 Imagination的GPU核)。
- 设备:光刻机(ASML)、刻蚀机(应用材料、中微公司)、薄膜沉积设备等。
- 材料:如前所述,日本信越、环球晶圆等主导硅片市场。
2. 产业链模式:垂直分工与垂直整合
- 垂直分工:设计、制造、封测分离,各自专注。这是当前主流,催生了台积电等巨头。
- 垂直整合(IDM):一家企业包揽设计、制造、封测,如英特尔、三星。优势是协同优化,但投资巨大。
- 虚拟IDM:介于两者之间,如某些功率半导体企业,与代工厂深度合作。
3. 产业链的全球格局与挑战
半导体产业链高度全球化,但近年来受地缘政治影响,出现区域化趋势。美国主导EDA和高端IP,日本提供材料和设备,韩国和中国台湾在制造和存储领先,中国大陆在设计、制造、封测全面布局,但高端环节仍需突破。供应链安全成为各国关注焦点,自主可控与开放合作并行。
###
从材料看,是基础科学和精密制造的结合;从产品看,是百变应用与技术创新的集成;从产业链看,是全球协作与战略博弈的缩影。三个维度相互交织——材料的突破推动产品性能提升,产品的需求拉动产业链升级,产业链的协作又加速材料与产品创新。理解这三重维度,便能看清半导体产业的脉络,洞察其未来的方向。无论您是投资者、工程师还是科技爱好者,这一认知框架都将帮助您更好地把握半导体的时代脉搏。
如若转载,请注明出处:http://www.haochuangxx.com/product/44.html
更新时间:2026-10-26 03:31:37